

マイホーム売却で利益が出たときに使える3,000万円特別控除を解説します。対象となる家、家屋と土地の所有者が異なる場合の条件、売却額5,000万円の計算例、住宅ローン控除との選択適用まで整理します。
マイホーム売却の利益は全額が課税対象とは限らない
マイホームを売って利益が出ても、その全額に税金がかかるとは限りません。一定の要件を満たす居住用財産の売却では、「3,000万円特別控除」を利用し、譲渡益から最高3,000万円を差し引いて税額を計算できます。
控除後の譲渡所得がゼロになる場合は、その部分に対する税額もゼロになります。ただし、マイホームなら自動的に適用される制度ではありません。対象となる家屋か、ほかの特例と併用できるかなどを確認し、適用を受けるための申告手続きを行う必要があります。
3,000万円特別控除の仕組みと譲渡所得の計算式
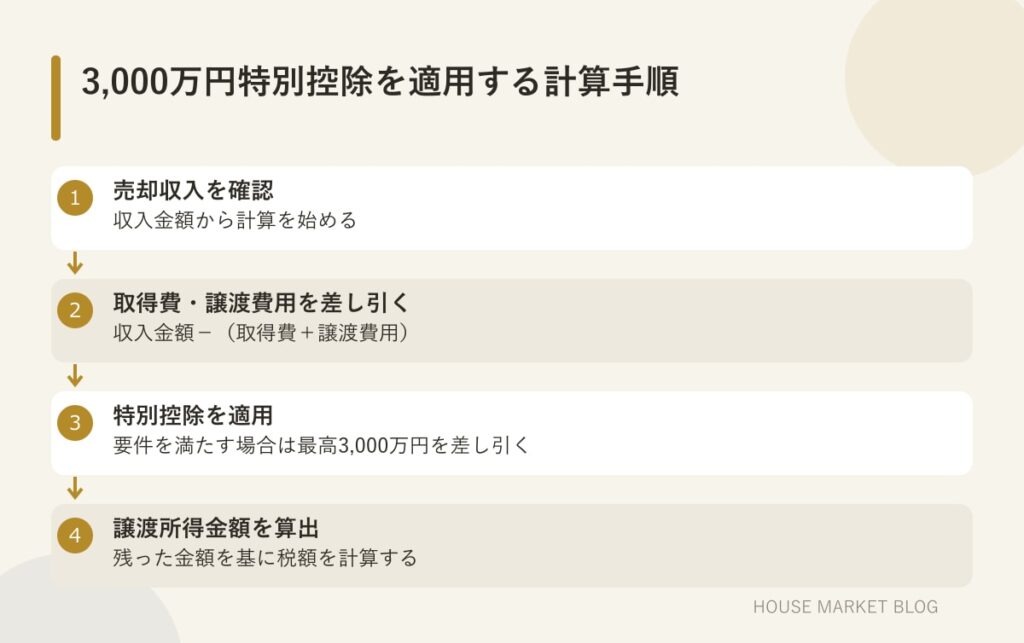
計算の出発点は売却代金である「収入金額」です。そこから、購入代金などに基づく取得費と、仲介手数料など売却のために直接かかった譲渡費用を差し引き、さらに最高3,000万円の特別控除を適用します。
基本式は「譲渡所得金額=収入金額-(取得費+譲渡費用)-3,000万円特別控除」です。売却額だけを見て税額を判断せず、取得費と譲渡費用の資料をそろえて順番に計算することが大切です。
- 売却収入を確認する
- 取得費と譲渡費用を差し引く
- 適用要件を満たす場合は最高3,000万円を差し引く
- 残った譲渡所得金額を基に税額を計算する
対象になる家・ならない家の判断ポイント
対象となるのは、原則として所有者本人が居住している家屋です。複数の住宅を所有している場合は、生活の拠点として主に使っていると認められる家屋が対象となり、それ以外の住宅には適用できません。転勤などで本人が家族と離れて暮らしていても、事情が解消した後に再び同居すると認められる場合は、配偶者などが住む家屋を本人の居住用家屋として扱えることがあります。
一方、利用実態が居住目的といえない家屋は対象外です。物件名や登記上の用途だけで決めず、誰が、いつ、どのように住んでいたかを整理して判断する必要があります。
- 別荘など、保養・趣味・娯楽を目的とする家屋は対象外
- 控除を受ける目的だけで一時的に入居した家屋は対象外
- 建て替え期間中の仮住まいなど、一時利用を目的とする家屋は対象外
- 複数の居住用家屋がある場合、主な生活拠点以外の家屋は対象外
家屋と土地の所有者が異なる場合の適用条件
家屋の所有者と敷地の所有者が異なる場合でも、家屋の譲渡益から控除しきれなかった金額を、敷地である土地などの譲渡所得から差し引けることがあります。ただし、家屋側で控除枠が余っただけで土地側へ自動的に移せるわけではありません。家屋と敷地を一緒に譲渡していること、双方の所有者が親族で生計を一にしていること、土地の所有者が家屋の所有者とともにその家屋を居住用に使っていることのすべてを確認します。
この場合も、家屋と土地を合わせた特別控除額は最高3,000万円です。まず家屋の譲渡所得へ控除を適用し、残額があり、必要な条件を満たす場合に土地側で扱います。次に確認したいのは、売買契約の対象、家屋と土地それぞれの名義、親族関係、生計、実際の居住状況です。所有関係が複雑なときは自己判断せず、適用可否や申告方法を税理士や税務署へ確認しましょう。
- 家屋と、その敷地である土地などを一緒に譲渡している
- 家屋と土地の所有者が親族で、生計を一にしている
- 土地の所有者が家屋の所有者とともに、その家屋を居住用に使っている
- 家屋で使い切れなかった控除額を土地側へ適用しても、合計の上限は3,000万円
売却額5,000万円の親子所有物件を計算
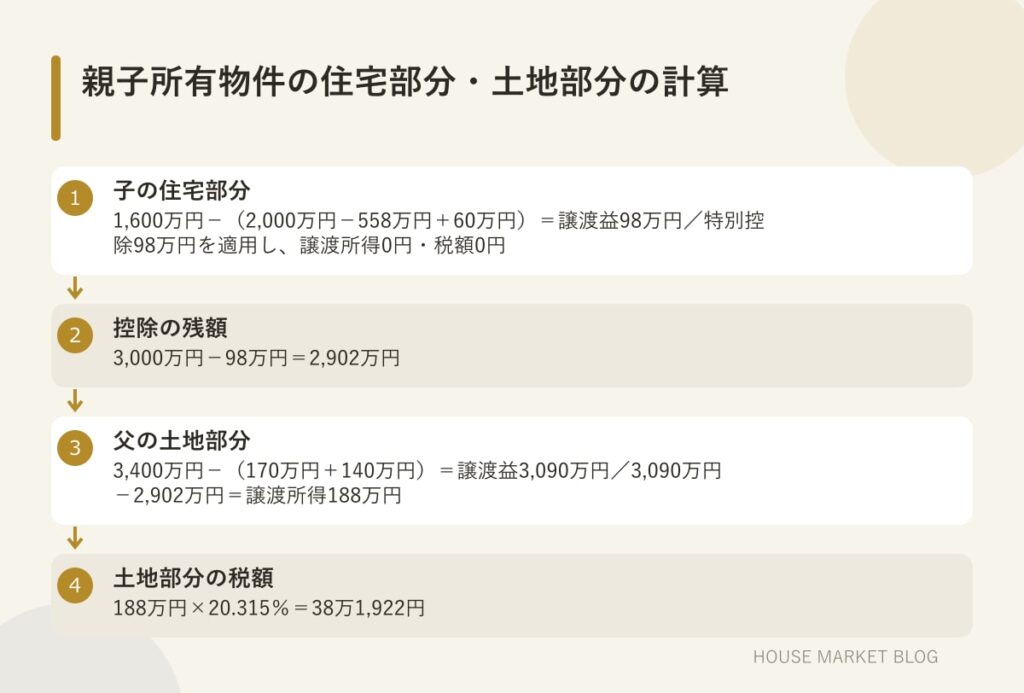
次の試算は、父が土地、子が住宅を所有し、親子でその住宅に同居していた例です。土地と建物を合計5,000万円で売却し、内訳を子の住宅1,600万円、父の土地3,400万円とします。住宅の取得価額は2,000万円、減価償却相当額は558万円、譲渡費用は60万円です。土地は取得価額が不明なため、この例では売却金額の5%に当たる170万円を概算取得費とし、譲渡費用を140万円としています。
先に子の住宅部分を計算すると、譲渡益は「1,600万円-(2,000万円-558万円+60万円)=98万円」です。この98万円を特別控除で差し引くため、住宅部分の譲渡所得は0円、税額も0円になります。残る控除額は2,902万円です。父の土地部分は「3,400万円-(170万円+140万円)=3,090万円」となり、残りの控除額2,902万円を差し引くと譲渡所得は188万円です。この例で示された税率20.315%を掛けると、土地部分の税額は38万1,922円となります。
- 住宅部分:譲渡益98万円-特別控除98万円=譲渡所得0円
- 特別控除の残額:3,000万円-98万円=2,902万円
- 土地部分:譲渡益3,090万円-控除残額2,902万円=譲渡所得188万円
- 土地部分の税額:188万円×20.315%=38万1,922円
住宅ローン控除との選択適用に注意して判断しよう
3,000万円特別控除は、住宅ローン控除やその他の譲渡所得の特例と選択適用になる場合があります。売却時の税額だけで決めると、買い替え後に利用したい制度との関係を見落とすおそれがあります。売却する住宅が対象になるか、家屋と土地の名義や居住実態が条件を満たすかを整理し、利用できる制度を並べて確認しましょう。
結論として、マイホーム売却では、まず取得費・譲渡費用を確認し、家屋と土地を所有者ごとに分けて譲渡所得を計算することが重要です。そのうえで、3,000万円特別控除をどこまで適用できるか、住宅ローン控除などとどちらを選ぶかを申告前に検討します。個別の適用可否や税額は契約内容や所有関係によって異なるため、税理士や税務署へ確認してください。
- 売却する家屋が本人の居住用財産に当たるか
- 家屋と土地の所有者、親族関係、生計、居住状況を確認したか
- 売却代金を家屋と土地へどのように分けるか
- 取得費と譲渡費用を確認できる資料があるか
- 住宅ローン控除など、選択関係にある制度を利用する予定がないか
不動産の条件や最適な進め方は一件ごとに異なります。売却・購入・相続・空き家のお悩みは、ハウスマーケットへお気軽にご相談ください。