

不動産取得税は、購入代金だけでは税額や対象の有無を判断できません。通知が届く時期、評価額、軽減措置、申告の要否など、取得前後に迷いやすいポイントを整理します。
不動産取得税は「購入時に見えにくい税金」
不動産取得税は、土地や建物を取得したときに関係する都道府県税です。売買契約や所有権移転の場で必ず精算する費用ではなく、取得後しばらくして納税通知書が届くこともあるため、「購入時の資金計画に入れていなかった」と戸惑いやすい税金です。
最初に押さえたいのは、購入価格だけを見ても税額は分からないことです。一般的には、固定資産課税台帳に登録された価格などを基礎に計算され、土地と建物で軽減措置の要件も異なります。適用される制度や税率、申告期限は取得時期や物件の状況によって変わる可能性があるため、個別の金額は管轄の都道府県税事務所で確認しましょう。
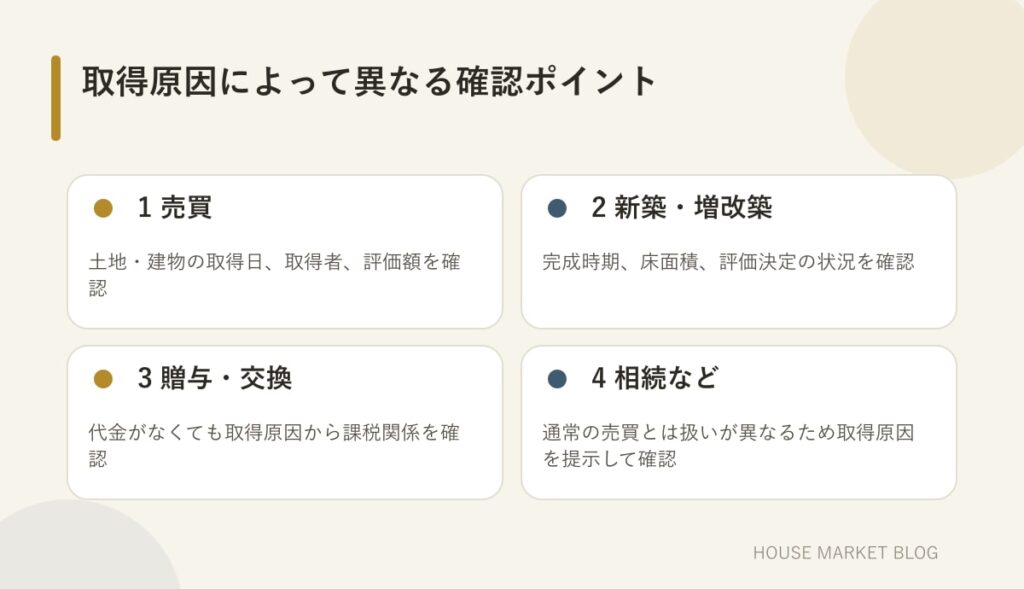
売買だけ?不動産取得税の対象で迷うケース
「代金を支払ったか」だけで判断しないことがポイントです。売買のほか、贈与、交換、新築や一定の増改築などでも、不動産取得税の確認が必要になる場合があります。無償で取得したから税金もかからない、とは限りません。
一方、相続による取得は一般的な売買や贈与とは取り扱いが異なります。また、法人の合併など取得原因によって扱いが変わるケースもあります。登記事項証明書や契約書で「いつ、どのような原因で取得したか」を確認し、自己判断が難しい場合は税事務所へ取得原因を伝えて尋ねるとスムーズです。
- 売買契約による土地・建物の取得
- 贈与や交換による取得
- 住宅の新築や増改築
- 相続など、通常の取得と取り扱いが異なるケース
購入価格と課税の基礎は同じではない
不動産取得税の基本的な考え方は、「課税の基礎となる価格×適用税率」です。ただし、一定の住宅や住宅用土地では、要件を満たすことで価格からの控除や税額の減額を受けられる場合があります。つまり、広告の販売価格や実際の決済額へ、そのまま税率を掛ける計算ではありません。
確認したい資料は、売買契約書、登記事項証明書、固定資産評価証明書や課税明細、建物の床面積・建築時期が分かる書類などです。新築直後で評価額がまだ決まっていない場合など、手元の資料だけでは試算できないこともあります。
軽減措置は「自宅なら自動」と決めつけない
住宅やその敷地には軽減措置が設けられていることがありますが、すべての住宅へ一律に適用されるわけではありません。新築住宅と中古住宅では確認項目が異なり、床面積、建築時期、耐震性能、取得者の利用状況などが判断材料になる場合があります。
土地についても、住宅の取得時期との関係や土地・建物の名義、住宅が建つまでの期間などを確認されることがあります。制度の内容は改正される可能性があるため、契約時ではなく、実際の取得日を基準に利用できる制度を確認することが大切です。
- 土地と建物を分けて対象・評価額を確認する
- 新築か中古か、居住用かそれ以外かを整理する
- 登記上の床面積や建築時期を資料で確認する
- 土地と住宅の取得日、所有者の組み合わせを確認する
- 申告や添付書類が軽減の条件になっていないか確認する
通知が来ないとき、申告は待っていてよい?
納税通知書がまだ届かなくても、課税されないと決まったわけではありません。登記や評価の手続きとの関係で、取得から通知まで時間が空く場合があります。反対に、軽減後の税額が生じないなどの理由で、納付に至らないケースも考えられます。
申告の要否や期限、提出先は取得時点の制度や地域の取り扱いを確認してください。一般的な相談先は、不動産所在地を管轄する都道府県税事務所です。市区町村が扱う固定資産税とは窓口が異なる場合があるため、「不動産取得税について」と用件を伝えましょう。納税通知書が届いた後は、取得者名、所在地、土地・建物の区分、評価額、軽減の反映、納期限を確認します。
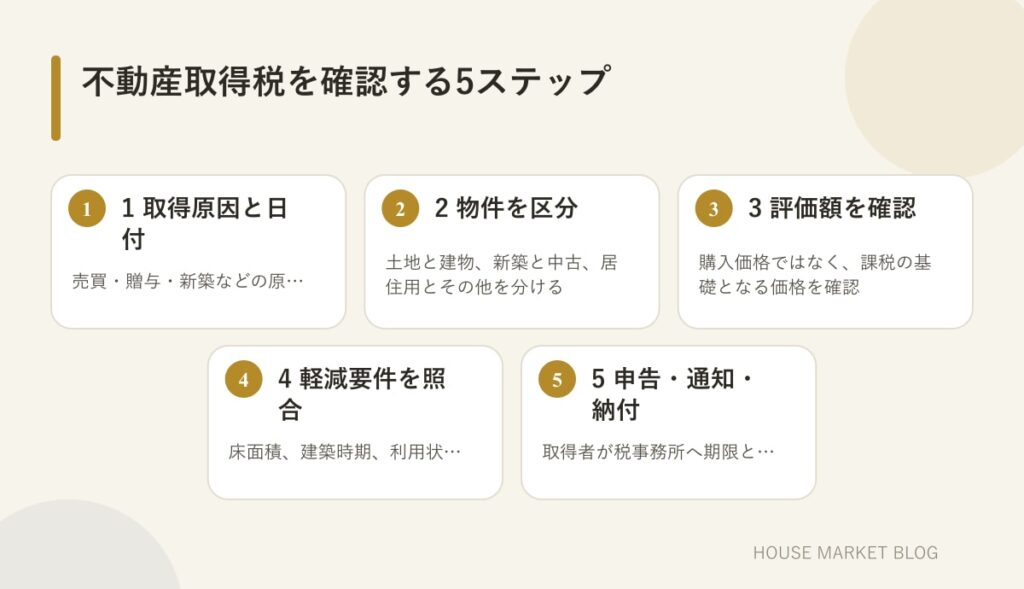
購入前から準備したい資金と書類
不動産取得税は、住宅ローンの借入額や売買代金とは別に、取得後の支出として考えておく必要があります。税額が確定していない段階では、仲介会社や税事務所へ確認し、幅を持たせて資金を残しておくと安心です。
契約書、重要事項説明書、登記関係書類、納税通知書などは一か所にまとめて保管しましょう。軽減措置の適用判断や問い合わせの際に、取得日、床面積、建築時期、利用目的をすぐ伝えられます。通知内容に疑問がある場合は納期限直前まで放置せず、早めに記載された窓口へ相談してください。
不動産の条件や最適な進め方は一件ごとに異なります。売却・購入・相続・空き家のお悩みは、ハウスマーケットへお気軽にご相談ください。