

マイホーム売却で課税されるのは売却代金そのものではなく、取得費・譲渡費用・特別控除を差し引いた譲渡所得です。計算式、所有期間別の税率、確定申告までを具体的に解説します。
譲渡所得税は売却代金ではなく「利益」にかかる
マイホームを売却したときは、売却代金の全額に税金がかかるわけではありません。基本式は「課税譲渡所得=収入金額-(取得費+譲渡費用)-特別控除」です。この課税譲渡所得に、所有期間に応じた税率を掛けて税額を求めます。
取得費や譲渡費用を示す契約書・領収書が不足すると、差し引ける金額を確認できず税負担が大きくなることがあります。最初に購入時と売却時の資料をそろえることが計算の出発点です。
取得費は建物の減価償却後の金額で考える
取得費には土地・建物の購入代金や購入時の仲介手数料などが含まれます。ただし建物は使用や時間の経過で価値が減るため、購入代金をそのまま使わず、所有期間に対応する減価償却費相当額を差し引きます。土地は減価償却しません。
購入時の契約書などが見つからず実際の取得費が分からない場合は、売却代金の5%を概算取得費とする方法があります。実際の取得費より小さくなりやすいため、古い契約書や通帳、領収書をできる限り確認しましょう。
- 購入代金と購入時の仲介手数料を確認
- 建物部分は減価償却費相当額を差し引く
- 取得費不明時の概算取得費は売却代金の5%
5年以下は短期39.63%、5年超は長期20.315%
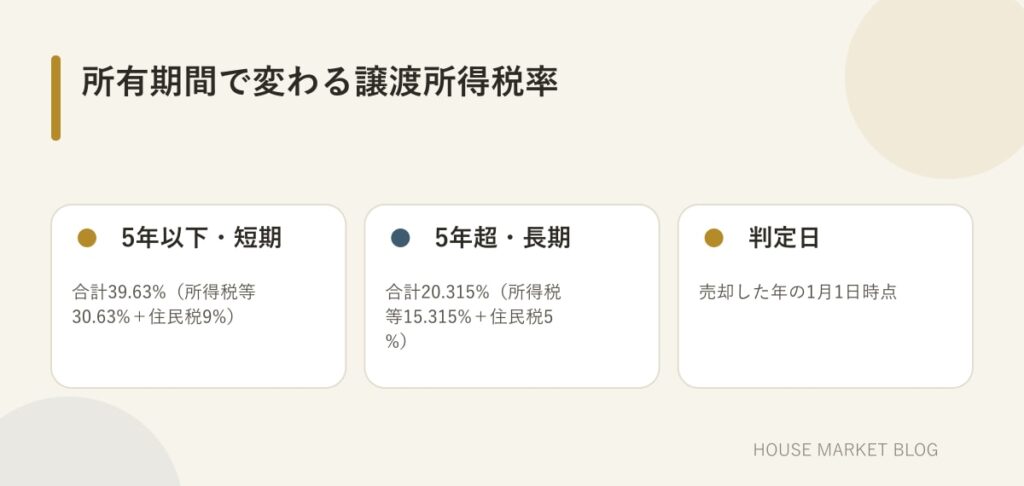
所有期間は売却日までの単純な年数ではなく、売却した年の1月1日時点で判定します。5年以下は短期譲渡所得で合計39.63%(所得税等30.63%・住民税9%)、5年超は長期譲渡所得で合計20.315%(所得税等15.315%・住民税5%)です。所得税等には復興特別所得税を含みます。
年末に5年を超えたつもりでも、その年の1月1日時点では5年以下となる場合があります。売買契約を進める前に取得日と譲渡予定日を確認し、どちらの区分になるかを確かめてください。
譲渡費用は売るために直接かかった費用
譲渡費用には、売却時の仲介手数料、売買契約書の印紙代、売却のために直接行った測量や建物の取壊し費用などが該当する可能性があります。一方、固定資産税や通常の修繕費など、所有中の維持管理に関する支出は原則として譲渡費用とは区別して考えます。
何が取得費・譲渡費用に含まれるかは支出の目的や資料で判断します。領収書だけでなく、見積書や契約書も一緒に保管し、不明点は税務署や税理士へ確認してください。
3,000万円特別控除は要件と併用関係を確認
自分が住んでいたマイホームの売却では、一定の要件を満たすと譲渡所得から最高3,000万円を控除できる特例があります。利益が3,000万円以下でも自動適用ではなく、確定申告が必要です。親子や夫婦など特別な関係者への売却は対象外となるため、適用条件を個別に確認します。
居住しなくなってからの期間、他の特例との併用、新しい住宅の住宅ローン控除との関係などにも注意が必要です。売却と住み替えを同時に考える場合は、契約前に税務上の選択肢を比較しましょう。
確定申告は資料整理から始める
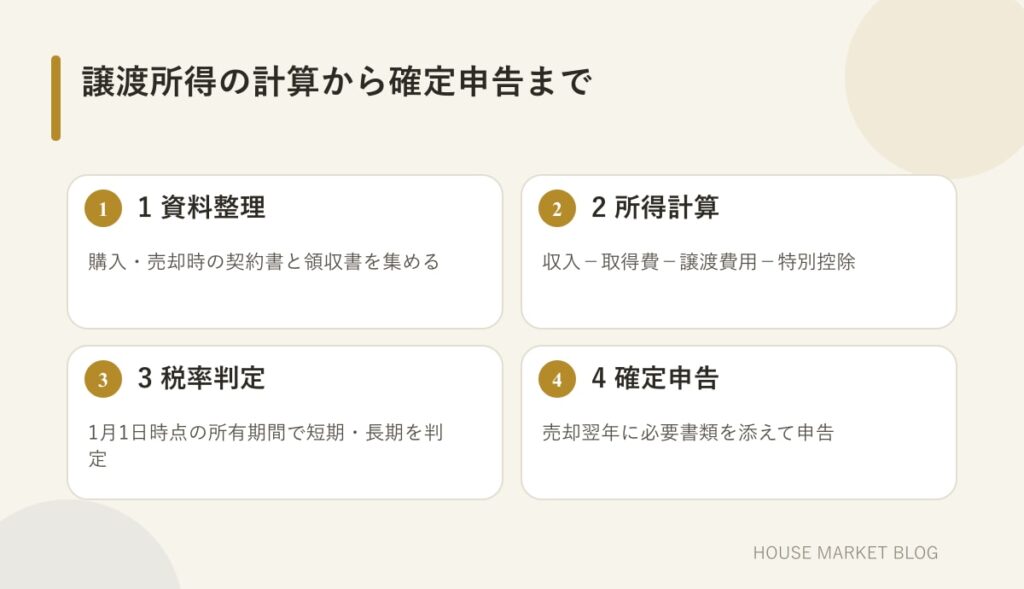
売却した翌年は、売買契約書、購入時の契約書、仲介手数料などの領収書、登記事項証明書、特例の必要書類を整理し、譲渡所得と税額を計算して確定申告します。特例を使って税額がゼロになる場合でも、特例適用のために申告が必要です。
申告内容は所有期間、居住状況、取得費の資料、利用する特例によって変わります。この記事は一般的な整理であり、最終的な税額と適用可否は税務署または税理士へ確認してください。
- 売却・購入時の契約書と領収書を集める
- 取得費・譲渡費用・特別控除を整理する
- 所有期間に応じた税率で税額を計算する
- 必要な添付書類とともに確定申告する
不動産の条件や最適な進め方は一件ごとに異なります。売却・購入・相続・空き家のお悩みは、ハウスマーケットへお気軽にご相談ください。