

マイホームの買換え特例は、売却益を非課税にする制度ではありません。課税が将来へ引き継がれる仕組みと主な要件、取得価額の計算例、ほかの特例との併用制限を解説します。
マイホームの買換え特例で税金が消えるわけではない
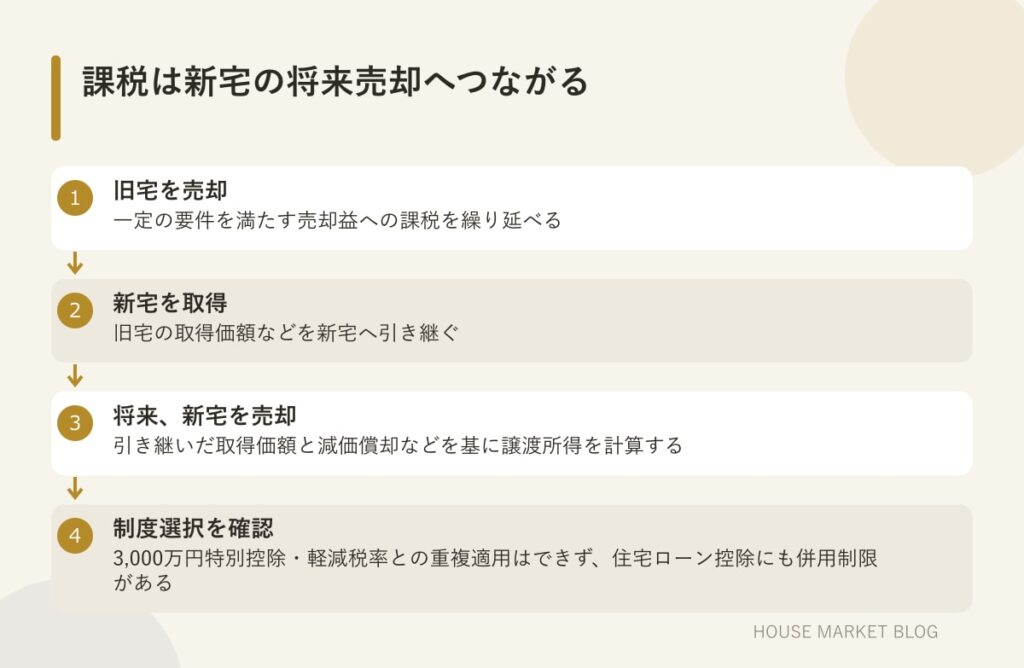
マイホームの買換え特例は、一定の要件を満たす自宅を売却して新しい住宅へ買い換えたとき、売却益への課税を将来へ繰り延べる制度です。売却時に税負担が発生しない場合があっても、売却益が非課税になったり、利益そのものが消えたりするわけではありません。
ポイントは、旧宅に関する取得価額などを新宅へ引き継ぐことです。将来、新宅を売却するときは、実際の購入額をそのまま取得費として使えるとは限りません。目先の税負担だけでなく、次に売却する場面まで含めて判断する必要があります。
2027年末までの譲渡期限と主な適用要件
対象となる譲渡期限は、2027年12月31日です。ただし、期限内に売却すれば自動的に適用される制度ではありません。代表的な条件として、次の項目を確認します。
- 売却する住宅と買い換える住宅がともに国内にあり、売却した人の居住期間が10年以上である
- 売却年の1月1日時点で、家屋と敷地の両方の所有期間が10年を超えている
- 旧宅の売却代金が1億円以下である
- 親子や夫婦など、特別な関係にある人への売却ではない
- 新宅の床面積が50平方メートル以上、土地面積が500平方メートル以下である
取得時期・入居期限と住宅側の条件にも注意
新宅を購入できる時期は、旧宅を売却した年の前年から翌年までです。売却年またはその前年に取得した場合は売却年の翌年末まで、売却年の翌年に取得した場合は取得年の翌年末までに入居する必要があります。
新築住宅は省エネ基準、中古住宅は築年数や耐震基準などの確認も必要です。中古住宅は築25年を超えるだけで必ず対象外になるわけではなく、一定の耐震要件を満たす場合があります。
また、2028年1月1日以後に入居または入居見込みの未使用住宅では、災害危険区域等にある一定の家屋を対象外とする立地要件があります。建築確認時に区域外であった場合の例外もあるため、所在地と建築確認の時期を個別に確認します。これらは主な条件であり、全要件ではありません。
一つの簡略例で見る課税の繰延べ
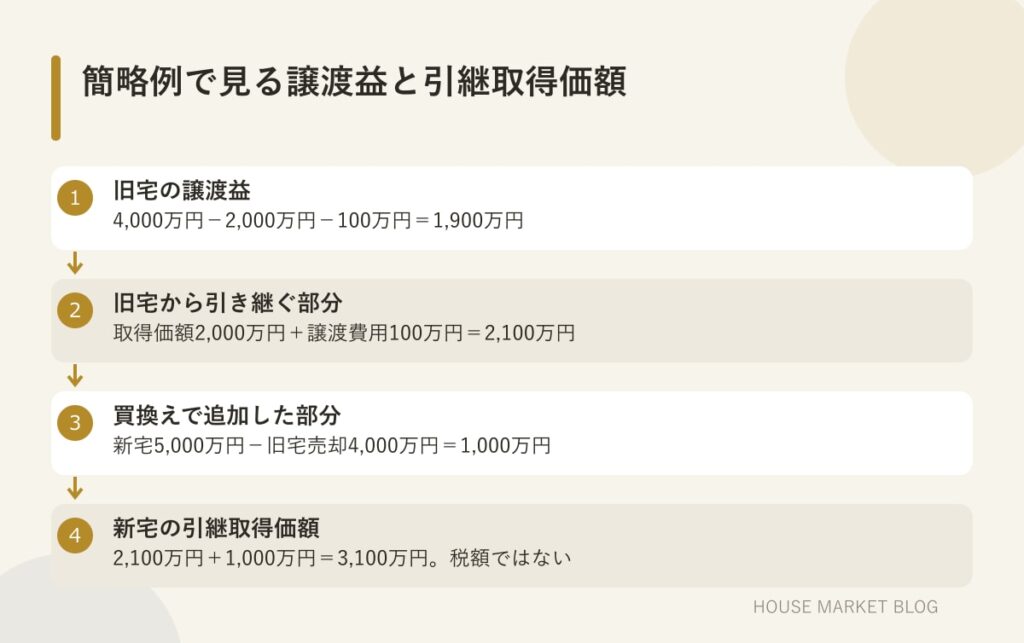
居住専用の旧宅と新宅がすべての要件を満たすと仮定します。旧宅の取得価額は減価償却後で2,000万円、譲渡費用は100万円、売却額は4,000万円、新宅の購入額は5,000万円です。新宅取得時の諸費用や、土地・建物への配分、将来の減価償却などは省略します。
旧宅の譲渡益は「4,000万円-2,000万円-100万円=1,900万円」です。特例の要件を満たす場合、この1,900万円への課税を将来へ繰り延べます。
新宅へ引き継ぐ取得価額の合計は、「(2,000万円+100万円)+(5,000万円-4,000万円)=3,100万円」となります。3,100万円は税額ではありません。制度の仕組みを理解するための概算であり、実際の申告計算とは区別してください。
取得価額の引継ぎと併用制限を確認
将来、新宅を売却するときは、旧宅から引き継いだ取得価額を基に譲渡所得を計算します。新宅を5,000万円で購入したからといって、将来の売却時に5,000万円をそのまま取得費として使えるわけではありません。建物については減価償却も考慮されます。
新宅の購入額が旧宅の売却額より少ない場合は、売却額と購入額の差を収入金額とし、そこから按分した取得費と譲渡費用を差し引いて譲渡所得を計算します。差額がそのまま税額になるわけではなく、売却益の全額が必ず繰り延べられるわけでもありません。
この特例は、マイホーム売却の3,000万円特別控除や軽減税率と重複して適用できません。住宅ローン控除にも併用制限があります。どの制度が有利かは売却益、取得価額、買換価格、今後の売却予定などで変わるため、一律には判断できません。
相談前に資料をそろえ、将来の売却まで考える
適用を受けるには確定申告が必要です。売却と購入を進める前から資料をそろえ、要件を確認しておくと相談がスムーズになります。
- 旧宅の売買契約書、購入時の契約書、取得費と譲渡費用が分かる資料
- 旧宅の登記事項証明書など、家屋と土地の所有期間を確認できる資料
- 居住期間や転居時期を確認できる資料
- 新宅の売買契約書、床面積・土地面積・耐震性能などを確認できる資料
- 新宅の取得日、入居日または入居予定日が分かる資料(該当する場合は省エネ基準や立地要件の資料も確認)
不動産の条件や最適な進め方は一件ごとに異なります。売却・購入・相続・空き家のお悩みは、ハウスマーケットへお気軽にご相談ください。
制度の確認日と公式情報
本記事は2026年9月12日に確認した一般的な制度説明です。国税庁の令和8年4月1日現在法令等に基づきます。実際の適用可否や有利な制度の選択は、契約前に税務署または税理士へ確認してください。