

近年、住宅ローン金利に上昇の動きが見られます。これから購入する方と、すでに返済中の方に向けて、返済計画や契約内容を確認する際のポイントをご案内します。
住宅ローンは「借りられる額」より「返せる額」で考える
近年、住宅ローン金利には上昇の動きが見られます。金利が上がると、同じ借入額でも毎月の返済額や総返済額が増える可能性があります。住宅購入を検討するときは、現在の金利だけでなく、将来の家計変化も含めて無理のない予算を考えることが大切です。
変動金利と固定金利では影響が異なります
変動金利は、一般的に固定金利より当初の金利が低い傾向にありますが、市場環境などに応じて適用金利が見直される可能性があります。一方、固定金利は一定期間または返済終了まで金利が固定されるため、返済計画を立てやすい点が特徴です。
ただし、返済額の見直し方法や時期は金融機関・商品・契約内容によって異なります。すでに返済中の方も、金利上昇がすぐに毎月返済額へ反映されるとは限りません。まずは返済予定表や契約書を確認しましょう。
今、確認しておきたい4つのポイント
これから住宅ローンを選ぶ方は、金利の低さだけで判断せず、諸費用や保障内容も含めて比較することが重要です。
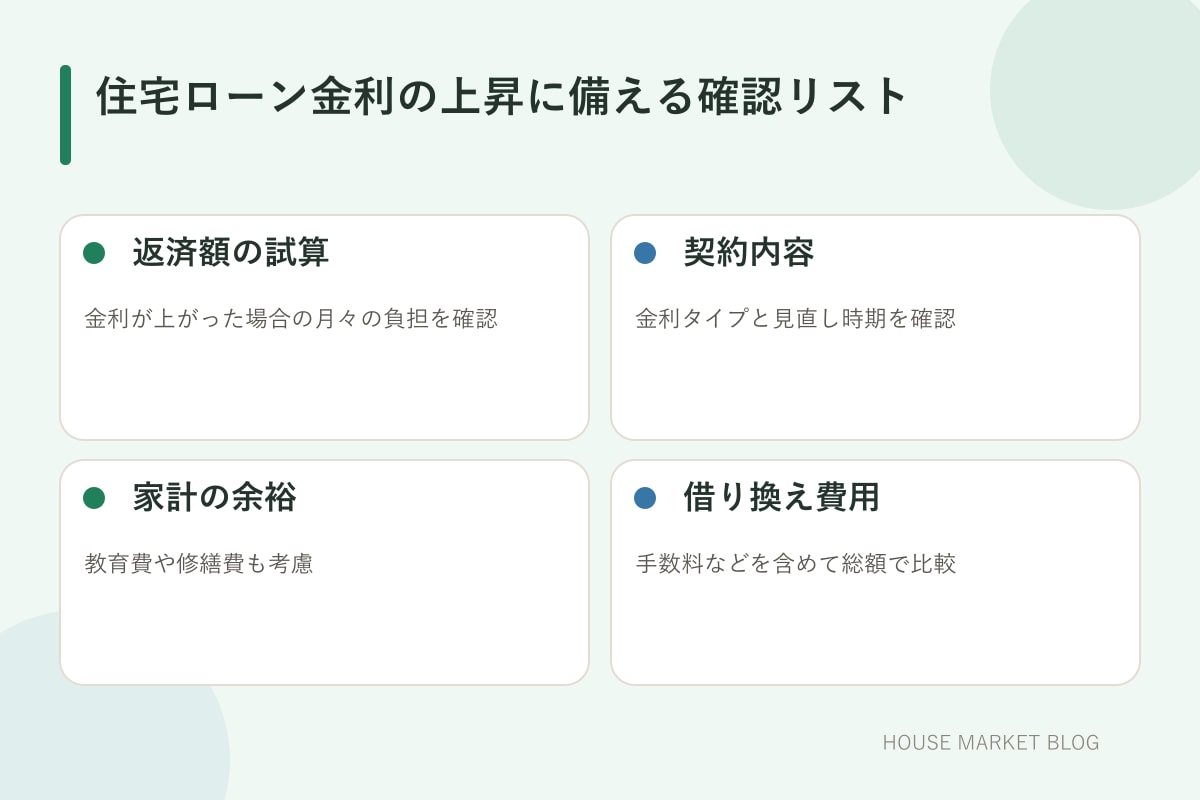
- 金利が上がった場合の返済額を試算する
- 固定期間終了後の条件や金利優遇の内容を確認する
- 教育費・修繕費・生活費を残した資金計画にする
- 借り換えは手数料や登記費用を含めて比較する
住宅購入と売却をまとめてご相談いただけます
住宅ローンの上昇局面では、物件価格だけでなく、毎月の返済額を含めた資金計画がより重要になります。住み替えの場合は、現在の住宅ローン残高や売却見込み額も整理しておくと計画を立てやすくなります。
ハウスマーケットでは、不動産の購入・売却に合わせた資金計画についてもご相談を承っています。具体的な適用金利や審査条件は金融機関によって異なるため、最終的には各金融機関や専門家へご確認ください。
詳しい内容やご不明点は、ハウスマーケットまでお気軽にお問い合わせください。