

50年ローンは毎月の返済額を抑えやすい一方、返済の長期化や利息負担、将来の売却時に残るローンへ注意が必要です。従来の35年ローンと比べながら、向いている人と確認事項を整理します。
50年ローンは「月々」だけで決めない
住宅価格の上昇などを背景に、返済期間を最長50年とする住宅ローンが選択肢に入ることがあります。返済期間を長くすると、同じ借入額・金利条件で比べた場合、毎月の返済額を抑えやすい点が特徴です。
ただし、月々の負担が軽く見えても、完済までの期間と利息負担は長くなります。50年ローンが「あり」か「なし」かは、借りられる金額ではなく、無理なく返し続けられる金額から考えることが大切です。
2SIDE|50年ローンのメリットとデメリット
「あり」の側から見ると、毎月の返済額を抑え、教育費や生活予備費へ資金を回しやすくなる可能性があります。若いうちに住宅を購入し、家計の余力を確保したい場合にも検討しやすいでしょう。
「なし」の側では、総返済額が増えやすく、定年後まで返済が続く可能性があります。変動金利なら金利上昇の影響を受ける期間も長くなります。また、返済当初は元金の減りが緩やかになりやすく、住み替え時の売却価格よりローン残高が多い状態にも注意が必要です。
- あり:毎月の返済負担を抑えやすい
- あり:手元資金を残しやすい
- なし:利息を含む総返済額が増えやすい
- なし:完済年齢や売却時の残債に注意が必要
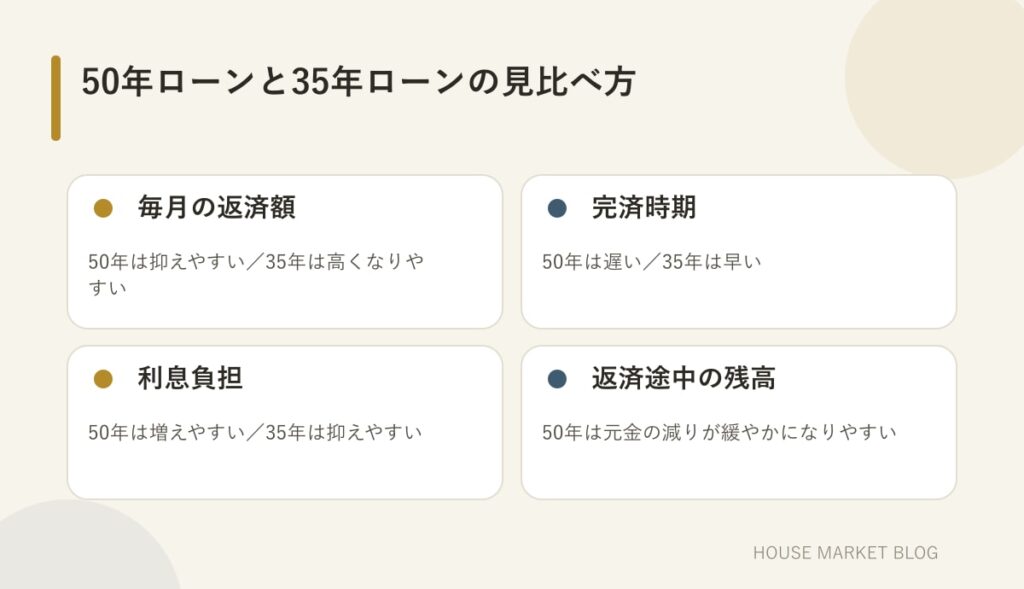
50年ローンと35年ローンは何が違う?
35年ローンは50年ローンより毎月の返済額が高くなりやすい一方、完済が早く、支払利息を抑えやすい傾向があります。50年ローンには月々の余裕、35年ローンには返済期間の短さという強みがあります。
実際の金利、審査条件、完済時年齢、団体信用生命保険の内容は金融機関や商品によって異なります。単純な年数だけでなく、同じ借入額で返済予定表を並べて確認しましょう。
どちらを選ぶ?契約前の判断ポイント
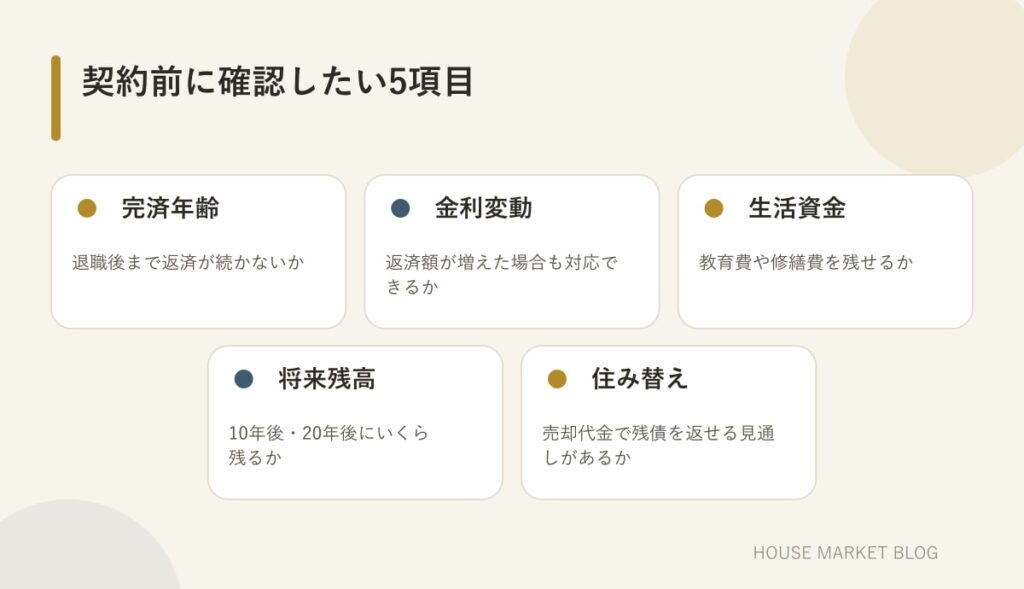
50年ローンは、繰上返済を前提にすれば必ず安心というものではありません。収入減少や子育て、修繕、住み替えなど、予定どおりに進まない場合も含めた資金計画が必要です。
- 完済時の年齢と退職後の収入を確認する
- 金利タイプ別に返済額の変化を試算する
- 教育費、修繕費、生活予備費を返済後も確保する
- 10年後・20年後のローン残高を確認する
- 売却や住み替えの可能性も考えておく
結論|長さより家計との相性を見る
毎月の負担を抑えて資金に余裕を持たせたいなら50年ローン、早めの完済と総負担の抑制を重視するなら35年ローンが候補になります。大切なのは、借入期間を長くして購入予算を過度に広げないことです。
住宅ローンの条件や税制は個別に異なります。不動産会社や金融機関へ複数の返済期間で試算を依頼し、必要に応じてファイナンシャルプランナーや税理士などの専門家にも確認しましょう。
不動産の条件や最適な進め方は一件ごとに異なります。売却・購入・相続・空き家のお悩みは、ハウスマーケットへお気軽にご相談ください。