

不動産市場が活況でも、価格上昇だけで売買を判断するのは禁物です。超長期住宅ローンの特徴や金融機関の警戒感を踏まえ、購入・売却時の確認ポイントを整理します。
活況と安心は同じではない
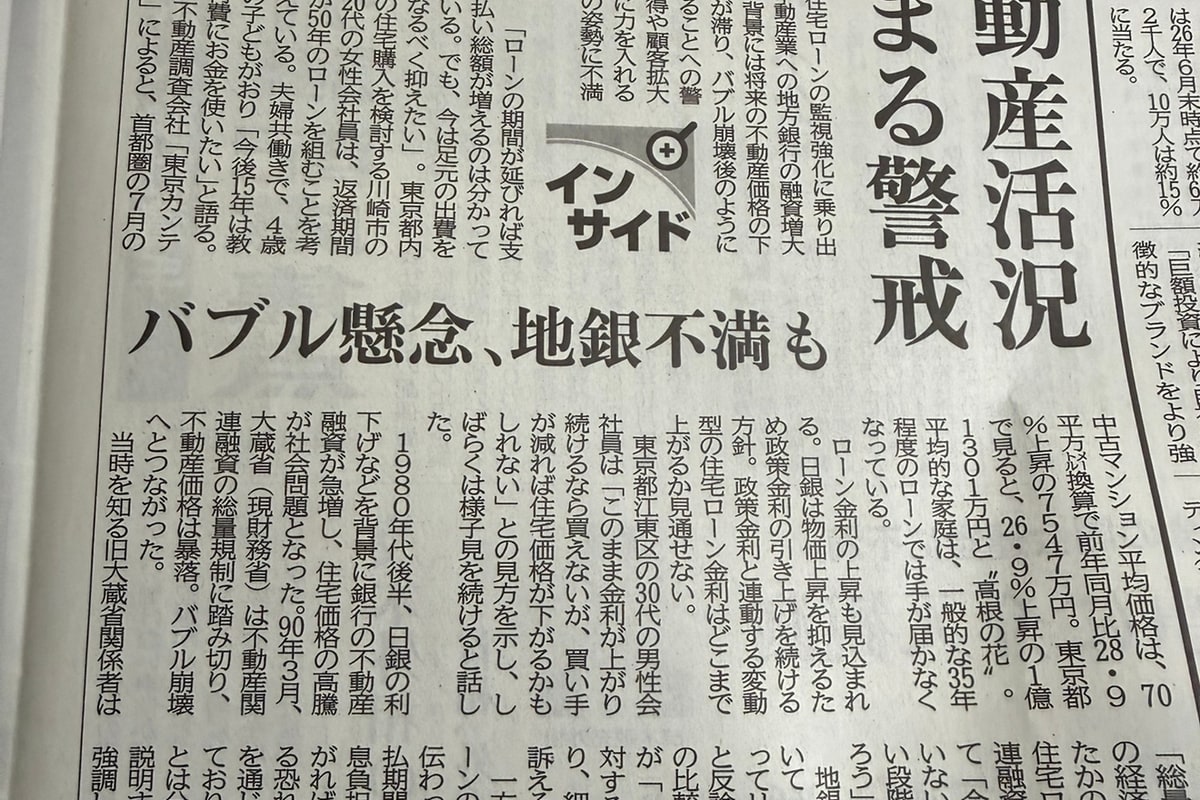
不動産市場のバブル懸念が注目されています。添付記事では、不動産価格の上昇や超長期住宅ローンの広がりに対し、将来の価格下落や返済リスクを警戒する見方が取り上げられています。
取引が活発な局面でも、すべての物件が同じように値上がりするわけではありません。立地、建物の状態、管理状況、需要によって売りやすさには差が出ます。市場全体の勢いと、個別物件の価値を分けて考えることが大切です。
超長期住宅ローンは月額だけで判断しない
返済期間の長い住宅ローンには、毎月の支払いを抑えやすい面があります。一方、返済期間が延びれば、一般に利息を支払う期間も長くなります。完済時の年齢、収入が変化した場合の余力、売却時に残るローン残高まで確認が必要です。
- 毎月返済額だけでなく総返済額も比べる
- 定年や働き方の変化を返済計画へ織り込む
- 売却代金でローンを完済できない場合も想定する
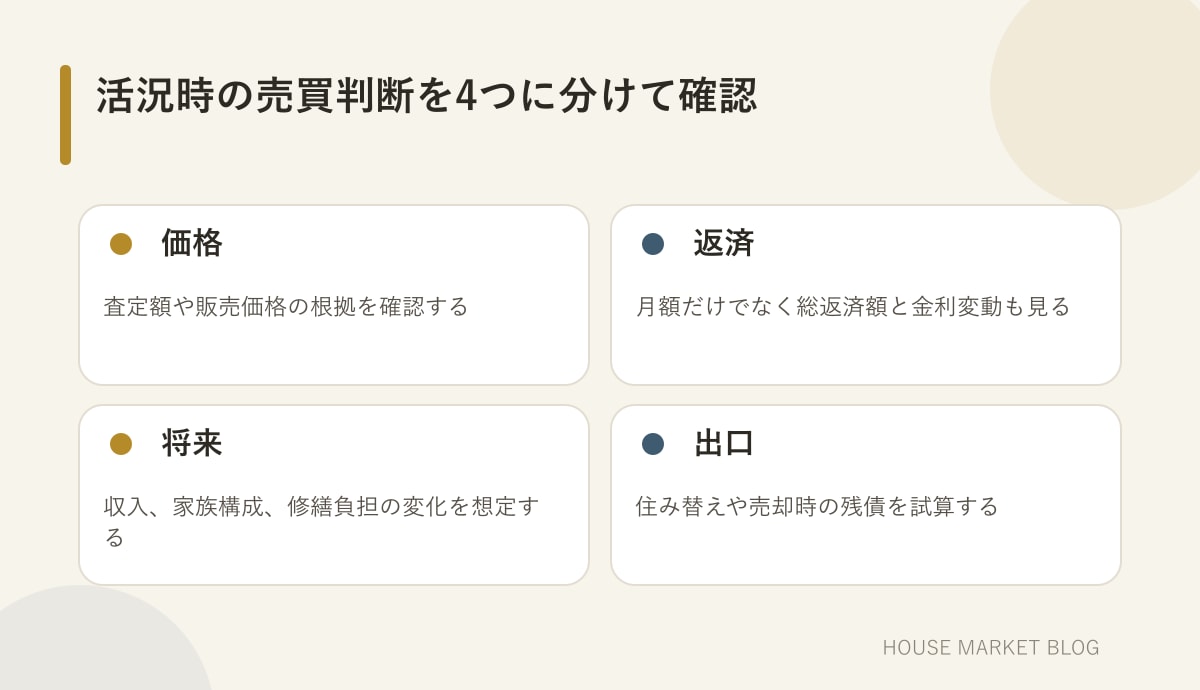
不動産市場のバブル懸念を整理する4つの視点
「価格が上がっているから今すぐ買う」「さらに上がるまで売らない」と決めつけず、資金と物件の両面から確認しましょう。金利や審査条件は金融機関や契約内容によって異なるため、最新条件を個別に確かめる必要があります。
売却する人は査定価格の根拠を確認
活況時には強気の価格を期待しやすくなりますが、査定額と実際に成約する価格は同じとは限りません。周辺の成約事例、競合物件、販売期間、値下げを検討する時期など、査定の前提を確認しましょう。
ローンが残る物件では、残債や売却費用も含めた手取り額の試算が重要です。税務や契約上の判断は、税理士などの専門家にも確認してください。
市場の熱気より、自分の条件を基準に
市場が活況でも、購入目的や保有期間、家計の余力によって適切な判断は変わります。購入では無理のない返済計画、売却では根拠のある価格設定を優先し、複数の想定を比較して進めることがリスクを抑える第一歩です。
不動産の条件や最適な進め方は一件ごとに異なります。売却・購入・相続・空き家のお悩みは、ハウスマーケットへお気軽にご相談ください。